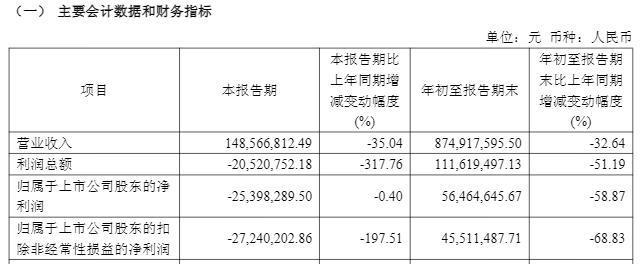
【大河财立方 记者 夏晨翔】10月27日晚间,伊力特露出2026年三季报。前三季度公司完了交易收入8.75亿元,同比下落32.64%;归母净利润5646.46万元开云kaiyun.com,同比下落58.87%。
其中,伊力特第三季度单季交易收入1.49亿元,同比下落35.04%;归母净利润亏本2539.83万元,与上年同期基本握平。
此外,其第三季度单季销售毛利率已降至30.84%,上年同期为47.64%,同比下落约16.8个百分点。

营收逐季走弱,单季毛利率降至30.84%
从季度发达来看,伊力特的事迹呈现加快下滑态势。
财报潜入,2026年一季度,伊力特完了营收6.06亿元,同比下落23.79%;上半年7.26亿元,同比下落32.13%;前三季度8.75亿元,同比下落32.64%,降幅握续扩大。
按单季口径,一季度6.06亿元,二季度1.2亿元,三季度1.49亿元,二、三季度统共不及2.7亿元,上年同期统共为5亿元。
在利润端,伊力特一季度归母净利润为1.05亿元,上半年8186.29万元,前三季度5646.46万元,二、三季度单季分别亏本2302.48万元和2539.83万元,已聚会两个季度亏本。
毛利率的下滑也值得正式。Wind数据潜入,前三季度,伊力特的销售毛利率为48.02%,相较旧年同期的49.01%略有下落。但在第三季度,其单季毛利率仅为30.84%,较上年同期的47.64%下落约16.8个百分点。
记者正式到,2025年,其毛利率较2024年已有所下落。伊力特曾解说称,2025年毛利率下落的原因主要为,公司居品销售单价同比有所裁减,同期由于产销量下落导致单元固定老本(折旧、东谈主工等)比拟增多,抽象要素拉低毛利。
从居品看,前三季度,伊力特高等酒销售收入6.08亿元,同比下落36.09%,占酒类收入比重约69%;中档酒1.87亿元,同比下落23.14%;低档酒0.59亿元,同比下落27.25%。
第三季度,高等酒销售收入9348.77万元,同比下落38.12%;中档酒3463.56万元,同比下落24.62%。高等酒降幅大于中档酒,不错看出,伊力特的居品结构正在被迫下千里。
分区域看,算作区域酒企,伊力特在疆表里的市集发达出现彰着分化。
前三季度,其疆内销售收入6.51亿元,同比下落39.20%;疆外售售2.03亿元,同比下落0.83%,基本握平。
但在第三季度单季,伊力特疆内完了收入7869.93万元,同比下落54.5%,疆外收入6177.39万元,同比增长53.3%。
渠谈数目方面,三季度末公司酒类经销商50家,较上半年增多1家疆外经销商。四川伊力特酒类销售有限公司合营经销商则由上半年的45家增至57家,单季新增12家。
存货限制握续扩大,占比升至47%
截止三季度末,伊力特存货价值27.64亿元,较2025年末的25.13亿元增多2.51亿元,存货占总钞票比重也由2025年末的41.91%进步至47.16%。
记者正式到,连年来,伊力特的存货限制正在握续扩大。
财报潜入,2021年至2025年,其各呈文期期末存货价值分别为13.61亿元、16.61亿元、18.93亿元、22.42亿元、25.13亿元,于今已成为公司占比最高的钞票。
此外,其存货盘活天数也由2024年708.1天高潮至2025年1016.09天。至本年三季度末,其存货盘活天数已达1567天,权贵延迟。
从结构看,伊力特的存货大部分并非待售制品。
如2025年存货中,半制品酒(基酒)余额20.46亿元,占比81.26%;制品酒余额2.47亿元,占比9.79%。
不外在白酒行业深度调度的配景下,比拟同业,伊力特的存货盘活天数合座仍处于行业中等区间。
数据潜入,2025年度,水井坊、口子窖、金种子酒、舍得酒业、迎驾贡酒的存货盘活天数分别为2095.46天、1797.3天、1253.48天、1193.63天、1118.71天,均高于伊力特。
伊力特在回应上交所的问询函中曾解说,存货限制高潮一方面源于白酒长周期酿造特色及公司以判辨出产确保中恒久基酒储备策略的推行;另一方面源于公司新增大容量酒库,具备恒久判辨储存的条款,加长存放的周期。
伊力特暗示,2025年行业无数出现有货盘活天数上行,公司销量下滑重复半制品酒库存增多,是盘活天数拉长的中枢诱因。
厂商一体化单季收入下落七成,渠谈转换仍待磨练
本年前三季度,伊力特的渠谈结构也出现彰着变化。
前三季度,其厂商一体化方式收入3.45亿元,同比下落15.21%;大商总经销收入4.1亿元,同比下落46.99%;线上收入0.98亿元,同比增长4.26%。
而在第三季度单季,伊力特厂商一体化收入仅0.32亿元,同比大幅下落70.1%;大商总经销收入0.84亿元,同比微增1.5%;线上收入0.25亿元,同比增长2.8%。
厂商一体化在第三季度成为降幅最大的渠谈,而握续被削弱的大商渠谈,反而发达出一定判辨性。
2024年9月,伊力特初始尝试厂商一体化方式,在该方式下,公司讲求居品圭臬制定和戒指、品牌缔造和选藏、价钱程序,经销商讲求成立营销团队,哄骗其丰富且老到的土产货资源,竖立营销末端。
而后,伊力特将伊力王酒系列、46度伊力老窖(250ml)等中枢单品划归该体系专营,出清低效经销商、平移末端资源,重复渠谈扁平化与经销商平台扩容,推动一体化渠谈增长。
2025年度,伊力特厂商一体化方式交易收入6.39亿元,同比增长29.74%,占比37.84%;大商总经销交易收入9.16亿元,同比下落40.64%,占比由2024年的71.19%降至54.30%。
伊力特在问询函回应中曾露出模拟测算:若46度伊力老窖(250ml)仍在传统总经销方式下运营,2025年厂商一体化收入为4.93亿元,同比仅增0.24%,大商总经销收入为10.62亿元,同比下落31.24%。
换言之,厂商一体化2025年的高增长,主要来自单品计较权的重新区别,而非末端动销的净增量。
问题在于,若渠谈转换的观念是进步末端掌控力与动销后果,为安在鼓吹两年后,厂商一体化渠谈会在2026年第三季度出现七成下滑?
关于三季度计较情况,记者致函伊力特证券部,截止发稿未收到回应。
责编:岳炎霖 | 审校:陈筱娟 | 审核:李震 | 监审:古筝开云kaiyun.com